Cronograma de pagos de un crédito hipotecario

El cronograma de pagos de un crédito hipotecario es la tabla que te entrega el banco con cada una de tus cuotas: cuándo vence, cuánto pagas en total y cómo se reparte ese pago entre capital (amortización), intereses, seguros y comisiones. También muestra cuánto te queda por pagar después de cada cuota.
Entenderlo te permite saber cuánto te cuesta realmente tu casa, decidir si te conviene adelantar pagos y detectar si estás pagando de más. En esta guía te explicamos cada columna, con un ejemplo real de S/ 300,000 a 20 años, y qué hacer si tu cuota pesa demasiado.
En resumen:
- El cronograma tiene dos partes: la cabecera con los datos del crédito (monto, plazo, TEA, TCEA) y la tabla de cuotas.
- Cada cuota = amortización + interés + seguros + comisiones.
- Al inicio pagas sobre todo intereses; con los años, la mayor parte de la cuota va a reducir tu deuda.
- Puedes cambiar tu cronograma con un pago anticipado, una reprogramación o trasladando tu hipoteca a otro banco con mejor tasa.
Cabecera del cronograma
La parte superior del cronograma resume las condiciones que firmaste. El formato cambia según el banco, pero los datos son los mismos:
|
Dado |
Qué significa |
Qué revisar |
|---|---|---|
|
Monto del crédito |
Capital que te prestó el banco (no incluye tu cuota inicial) |
Que coincida con la hoja resumen y la minuta |
|
Moneda |
Soles o dólares |
Si ganas en soles, un crédito en dólares te expone al tipo de cambio |
|
Plazo |
Número total de cuotas: 240 cuotas = 20 años |
Si hay cuotas dobles, el número de pagos por año es 14, no 12 |
|
TEA (tasa efectiva anual) |
Costo del dinero prestado, solo intereses |
Es la tasa con la que se calcula el interés de cada cuota |
|
TCEA (tasa de costo efectivo anual) |
Costo total: intereses + seguros + comisiones y gastos |
Es la cifra correcta para comparar bancos |
|
Fecha de desembolso y día de pago |
Cuándo recibiste el dinero y qué día vence cada cuota |
Elige un día cercano a tu fecha de cobro |
|
Tasa moratoria |
Lo que te cobran por cada día de atraso |
Te dice cuánto cuest |
La diferencia entre TEA y TCEA importa: dos bancos con la misma TEA pueden tener costos totales distintos por sus seguros y comisiones. Por eso, la TCEA es el mejor indicador para comparar ofertas, como explicamos en nuestro simulador de cuotas. Si quieres ver qué entidades cobran menos hoy.
Cómo leer el cronograma de pagos columna por columna
Cada fila del cronograma es una cuota. Estas son las columnas que verás y lo que significa cada una:

- N.º de cuota. El orden del pago: 1, 2, 3… hasta el final del plazo. Un hipotecario suele tener entre 120 cuotas (10 años) y 300 (25 años). La cuota inicial que pagaste al comprar no aparece aquí.
- Fecha de vencimiento. El último día para pagar esa cuota sin cargos por atraso.
- Saldo capital (o saldo deudor). Lo que aún debes. Algunos bancos muestran el saldo al inicio del periodo y otros después de pagar la cuota; revisa cuál es el tuyo.
- Amortización. La parte de la cuota que reduce tu deuda. Es el único componente que baja el saldo: al inicio es pequeña y crece cada mes.
- Interés. El costo del dinero. Se calcula sobre el saldo pendiente con la tasa del periodo, por eso baja a medida que pagas. Puede variar unos soles entre meses según los días transcurridos.
- Seguro de desgravamen. Cancela la deuda si el titular fallece o queda en invalidez total. Se calcula sobre el saldo, así que también va bajando.
- Seguro del inmueble (todo riesgo). Protege la vivienda ante incendio, sismo o inundación. Suele ser un monto fijo basado en el valor de la propiedad.
- Comisiones. Por ejemplo, el envío físico del estado de cuenta. Si lo recibes por correo electrónico, suele aparecer en cero.
- Penalidad por incumplimiento de pago. Acá vez reflejada cuánto debes pagar como penalidad por no haber efectuado tu pago a tiempo.
- Interés compuesto por incumplimiento de pago. La penalidad es doble, ya que además del pago anterior, deberás asumir el pago de un interés compuesto por tu mora.
- Cuota total. Lo que debes pagar ese mes: la suma de todo lo anterior.
La regla que conecta todas las columnas:
Si tu banco te cobra los seguros, puedes evaluar endosar una póliza propia con mejor precio. Te lo explicamos en cómo endosar el seguro de desgravamen de tu crédito hipotecario.
Ejemplo de cronograma de pagos de un crédito hipotecario
Tomemos un crédito de S/ 300,000 a 20 años (240 cuotas) con TEA de 8.5% y cuota fija mensual (sistema francés, el que usan los bancos en el Perú). Sumamos un seguro de desgravamen de 0.028% mensual sobre el saldo y un seguro del inmueble de S/ 60 al mes. Son cifras referenciales: tu banco usará las suyas
Paso 1: pasa la TEA a tasa mensual (TEM).
Paso 2: calcula la cuota fija de capital + interés.
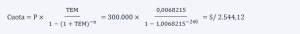
Paso 3: arma cada fila. El interés es el saldo × TEM; la amortización es la cuota menos el interés; los seguros se suman al final.
|
Cuota |
Saldo inicial (S/) |
Amortización (S/) |
Interés (S/) |
Desgravamen (S/) |
Seguro inmueble (S/) |
Cuota total (S/) |
Saldo final (S/) |
|---|---|---|---|---|---|---|---|
|
1 |
300.000,00 |
497,67 |
2.046,45 |
84.00 |
60.00 |
2.688,12 |
299.502,33 |
|
2 |
299.502,33 |
501.07 |
2.043,05 |
83,86 |
60.00 |
2.687,98 |
299.001,26 |
|
3 |
299.001,26 |
504.48 |
2.039,64 |
83,72 |
60.00 |
2.687,84 |
298.496,78 |
|
60 |
263.998,29 |
743.26 |
1.800,86 |
73,92 |
60.00 |
2.678,04 |
263.255,03 |
|
120 |
209.120,82 |
1.117,60 |
1.426,52 |
58.55 |
60.00 |
2.662,67 |
208.003,21 |
|
140 |
185.259,20 |
1.280,38 |
1.263,74 |
51,87 |
60.00 |
2.655,99 |
183.978,83 |
|
180 |
126.603,94 |
1.680,49 |
863,63 |
35.45 |
60.00 |
2.639,57 |
124.923,45 |
|
240 |
2.526,88 |
2.526,88 |
17.24 |
0,71 |
60.00 |
2.604,83 |
0.00 |
Qué te dice esta tabla:
- En la cuota 1, el 80% de lo que pagas por capital e interés son intereses: solo S/ 497.67 reducen tu deuda.
- Recién en la cuota 140 (año 12) la amortización supera al interés.
- La cuota total baja unos soles con los años porque el desgravamen se calcula sobre un saldo cada vez menor.
- En 20 años pagarás S/ 310,589 de intereses, más que el monto prestado. Con los seguros (unos S/ 12,749 de desgravamen y S/ 14,400 del inmueble), el desembolso total llega a unos S/ 637,700.
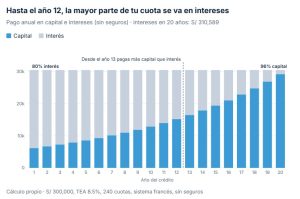
Cada barra es lo que pagas en un año (S/ 30,529): la parte azul reduce tu deuda y la gris es costo financiero. Por eso un pago anticipado en los primeros años es el que más intereses ahorra.
¿Y si cambias el plazo? Con el mismo monto y tasa:
| Plazo | Cuota (capital + interés) | Intereses totales |
|---|---|---|
| 15 años (180 cuotas) | S/ 2.899,23 | S/ 221.861 |
| 20 años (240 cuotas) | S/ 2.544,12 | S/ 310.589 |
| 25 años (300 cuotas) | S/ 2.352,49 | S/ 405.748 |
Pasar de 20 a 25 años baja tu cuota en S/ 192, pero te cuesta S/ 95,159 más en intereses. Para armar una tabla mes a mes con tus propias cifras, usa el simulador de cuotas de RTC.
Situaciones que cambian cómo se ve tu cronograma
Cuota doble en julio y diciembre
Muchos bancos ofrecen pagar 14 cuotas al año: las 12 ordinarias más una adicional en julio y otra en diciembre, cuando recibes gratificación. Eso baja la cuota de los otros meses. En sentido inverso, si pasas de cuota doble a simple, tu cuota mensual sube aproximadamente un sexto.
En nuestro ejemplo de S/ 300,000, la cuota simple es S/ 2,544.12 y la cuota doble es S/ 2,187.02 (S/ 4,374.04 en julio y diciembre). Ojo: con cuota doble el capital baja algo más lento, así que pagas unos S/ 1,800 más de intereses en 20 años.
Periodo de gracia
Algunos créditos empiezan con un periodo de gracia, en el que no pagas cuotas. Los intereses de ese periodo no desaparecen: se suman al capital, por eso tu saldo puede ser mayor que el monto desembolsado. En RTC, por ejemplo, contempla en uno de sus contratos de préstamos con periodo dw gracia de hasta 90 días con intereses agregados al capital.
Tasa fija
La mayoría de hipotecarios en el Perú son a tasa fija: tu cuota de capital e interés no cambia durante el plazo. Los contratos suelen indicar que la tasa solo se modifica por novación del crédito o por acuerdo entre tú y el banco . Por eso, si el mercado ofrece hoy tasas menores que la tuya, la vía práctica para bajarla es trasladar la deuda a otro banco.
Pago atrasado
Si pagas después del vencimiento, se suman intereses moratorios por cada día de atraso, además del interés normal. Un atraso también puede reportarte en centrales de riesgo como Infocorp, lo que te cierra la puerta a mejores tasas. Si sabes que no llegarás a la fecha, pide a tu banco una reprogramación antes de vencer.
Cómo obtener tu cronograma de pagos
El banco está obligado a entregarte el cronograma junto con la hoja resumen de tu crédito. Estas son las formas de conseguirlo o actualizarlo:
- Al firmar el crédito. Normalmente recibes un cronograma preliminar con la minuta, que luego se reemplaza por el definitivo tras el desembolso . Algunos bancos fijan un plazo de hasta 25 días para entregar el definitivo .
- En la banca por internet o la app. En la sección de créditos o préstamos de tu banco suele aparecer el detalle del crédito con la opción de ver o descargar el cronograma.
- En agencia o con tu ejecutivo. Puedes pedir una copia impresa o el cronograma actualizado si perdiste el original.
- Después de cualquier cambio. Un pago anticipado, una reprogramación o un traslado de deuda generan un cronograma nuevo; pídelo y guárdalo.
Cuando lo tengas, compáralo con tu hoja resumen: monto, TEA, TCEA, plazo y seguros deben coincidir. Si algo no cuadra, consúltalo con tu banco antes del siguiente vencimiento.
Pago anticipado o adelanto de cuotas: cómo cambia tu cronograma
En el Perú puedes pagar tu hipotecario antes de tiempo sin penalidad, y la normativa de conducta de mercado de la SBS (Resolución SBS N.° 3274-2017) distingue dos tipos de pago:
| Pago anticipado | Adelanto de cuotas | |
|---|---|---|
| Cuándo aplica | Pagas más de 2 cuotas (incluida la del mes) | Pagas hasta 2 cuotas (incluida la del mes) |
| A qué se aplica | Al capital, con reducción de intereses, comisiones y gastos al día de pago | A las cuotas siguientes del cronograma, tal como están |
| ¿Ahorras intereses? | Sí | No |
| ¿Nuevo cronograma? | Sí: eliges reducir el plazo o reducir la cuota | No, se mantiene el original |
Puedes pedir que un pago se trate de una forma u otra al momento de hacerlo. Si no dices nada, el banco aplica la regla de las 2 cuotas.
Ejemplo: en el crédito de S/ 300,000, haces un pago anticipado de S/ 20,000 justo después de la cuota 24.
| Opción | Cuota mensual | Cuotas restantes | Intereses que ahorras |
|---|---|---|---|
| Sin pago anticipado | S/ 2.544,12 | 216 | — |
| Reducir plazo | S/ 2.544,12 | 186 | S/ 58.340 |
| Reducir cuota | S/ 2.366,87 | 216 | S/ 18.285 |
Reducir el plazo te ahorra tres veces más intereses y terminas 30 meses antes. Reducir la cuota te da S/ 177 más de liquidez cada mes. Elige según lo que necesites: ahorro total o alivio mensual. Encuentra más ideas en nuestros tips para pagar menos intereses en un crédito hipotecario
Crédito hipotecario y préstamo con garantía hipotecaria: ¿son lo mismo?
Aunque ambos productos involucran un inmueble, un crédito hipotecario no es lo mismo que un préstamo con garantía hipotecaria. El crédito hipotecario está pensado principalmente para financiar la compra de una vivienda o propiedad. En cambio, en un préstamo con garantía hipotecaria utilizas un inmueble que ya tienes como respaldo para obtener dinero y destinarlo a distintos objetivos, como consolidar deudas, invertir en tu negocio, remodelar tu vivienda, financiar estudios o desarrollar otros proyectos.
En RTC puedes solicitar un préstamo con garantía hipotecaria desde S/20,000 hasta S/2 millones, según evaluación, con plazos de hasta 10 años y tasas desde 0.99% mensual. Además, cuentas con beneficios como amortizaciones anticipadas sin penalidad, asesoría durante el proceso y un cronograma de pagos establecido desde el inicio, para que conozcas cuánto pagarás y cómo se distribuirán tus cuotas durante el financiamiento.